분석
지수·업종을 움직이는 이익과 멀티플, 지금 크게 작용하는 요인
시장 구조 분석 보기
업종 지도(6주 전 → 지금 상대 강도)와 코스피가 반응하는 것 · 매일 아침 갱신
코스피의 절반은 삼성전자·SK하이닉스이고, 그 이익은 D램 가격이 정합니다.
D램 계약가 상승률은 힘이 빠지고 있습니다. 미국 10년 금리는 주가를 누르고 있습니다. 지금은 미국 10년 금리를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 6번꼴로 다음 분기까지 이어졌습니다.
구조 보기
코스피는 반도체가 절반입니다. D램 가격이 오르면 지수가 움직입니다.
- 반도체D램 가격이 오르면 이익이 가장 크게 늘어나는 곳삼성전자 · SK하이닉스 · 삼성전자우 · SK스퀘어
- 자동차미국 수출·환율현대차 · 기아 · 현대모비스
- 금융금리·주주환원KB금융 · 신한지주 · 하나금융지주 · 삼성생명 · 우리금융지주
- 바이오바이오의약품 수출삼성바이오로직스 · 셀트리온
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 반도체 — Wikimedia Commons — Rob Bulmahn(CC BY 2.0), Jefferson Lab/Aileen Devlin(Public domain), Mister rf(CC BY-SA 4.0), Ka Kit Pang(CC BY 3.0) (2ndchart 가설 사진) / 자동차 — Wikimedia Commons — Marek Ślusarczyk(CC BY 3.0), Fernweh(CC BY-SA 2.0), Rob Candlish(CC BY-SA 2.0) (2ndchart 가설 사진) / 금융 — S h y numis · CC BY 4.0 · Wikimedia Commons / 바이오 — RickLawless (talk) (Uploads) · CC BY 3.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
1코스피는 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -44% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 20번 중 13번 다음 분기까지 이어졌습니다(코스피).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지는데 이익 쪽 요인(D램 계약가 상승률)은 약해지고 있습니다. 멀티플은 늘어나는데 멀티플 쪽 요인(미국 10년 금리)은 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다. 다만 26년 2분기 실적 뒤 시가총액이 -44% 움직여, 지금은 멀티플이 줄어드는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
코스피는 6월 고점보다 41% 낮습니다. 떨어진 몫의 68%가 삼성전자·SK하이닉스입니다.
이익 커지는 중(1년 변화 +182% → +423%) · 멀티플 늘어나는 중(1년 변화 +13% → +26%) · 2026년 2분기 실적까지, 직전 분기와 비교
시가총액(조원), 매일 종가 · 삼성전자·SK하이닉스는 우선주 포함
고점 뒤 줄어든 코스피 시가총액 3,074조는 누구 몫이었나
· 삼성전자·SK하이닉스를 뺀 나머지 코스피는 같은 기간 -31%
이익 쪽 힘 · 분기별 D램 계약가 상승률 (TrendForce)
분기별 D램 계약가 상승률 (TrendForce) · 흐린 막대 = 전망 · ? = 1분기, 아직 발표 전
분기 상승률이 직전 분기보다 작아지면 '약해짐'. 멀티플 쪽은 금리·달러·변동성 중 기준을 넘은 숫자가 없어 비어 있습니다.
멀티플 쪽 요인 · 미국 10년 금리 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2코스피를 결정짓는 핵심 요인
근거 보기
삼성전자·SK하이닉스 이익(1년 변화)과 가장 같이 움직인 숫자
관세청 메모리 수출 숫자가 1·2위입니다. 수출 단가는 D램 가격이 한두 달 늦게 찍히는 숫자라, 먼저 나오는 D램 계약가를 봅니다.
멀티플(1년 변화)과 같이 움직인 숫자
멀티플 쪽은 기준을 넘은 후보가 없어 '아직 찾지 못함'입니다.
3이유
근거 보기
메모리 수출액과 삼성전자·SK하이닉스 이익의 1년 변화 상관 +0.91. 주가는 이 숫자보다 약 2분기 먼저 움직였습니다.
· 코스피에서 삼성전자·SK하이닉스 비중: 고점 때 58% → 지금 51%
메모리 수출액과 삼성전자·SK하이닉스 이익 · 1년 변화
상관 +0.91. 가격이 1% 더 오르면 이익이 1.4% 더 늘었습니다.
삼성전자·SK하이닉스 영업이익이 전 분기보다 늘어난 폭
삼성전자·SK하이닉스 영업이익이 전 분기보다 늘어난 폭(조원) · 흐린 막대 = 4분기 예상
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
주가는 이익보다 먼저 움직입니다: 시가총액 1년 변화와 메모리 수출액의 관계가 가장 큰 때는 주가가 2분기 먼저일 때(상관 +0.65)입니다.
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 코스피 시가총액
근거 보기
두 요인의 전망
트렌드포스는 4분기 범용 D램 계약가를 전 분기보다 10~15% 오른다고 봤고, 2027년에도 공급 부족으로 오르되 상승 폭은 줄어든다고 전망(1분기 숫자는 12월 말 발표 예정).
10월 20일 트렌드포스 뉴스는 4분기 상승률을 약 20%로 높여 보도했으나 본문은 확인하지 못함.
JP모건은 미국 10년 금리를 2027년 중반 5.00~5.50%(중심 약 5.25%)로 전망(10월 7일 장중 5.35%).
웰스파고는 7월에 2027년 말 4.30%를 제시(9월 이전 전망).
5프랙탈 경로
불러오는 중…
코스닥 주가는 이익을 따라가고, 그 이익은 미국 빅테크 4곳 설비투자가 정합니다.
미국 빅테크 4곳 설비투자는 좋아지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
구조 보기
코스닥은 바이오·반도체 장비·2차전지가 나눠 끌고, 돈이 어디로 몰리느냐에 크게 흔들립니다.
- 바이오기술 수출·임상 결과알테오젠 · 리가켐바이오 · HLB · 삼천당제약 · 펩트론
- 반도체 장비·부품메모리 증설·빅테크 투자리노공업 · 이오테크닉스 · ISC · HPSP · 피에스케이홀딩스
- 2차전지 소재전기차·ESS 배터리 수요에코프로비엠 · 에코프로 · 엘앤에프
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 바이오 — National Institute of Allergy and Infect · Public domain · Wikimedia Commons / 반도체 장비·부품 — Wikimedia Commons — Windchu(CC BY-SA 4.0), AlabamaUSA(CC BY-SA 3.0), Acheolg(CC BY-SA 4.0), 한국항공우주연구원(공공누리 1유형), Vosveteit(CC BY 3.0), Peellden(CC BY-SA 3.0) · 이 회사 제품이 아니라 쓰임새를 보여 주는 사진 (2ndchart 가설 사진) / 2차전지 소재 — Wikimedia Commons (2ndchart 가설 사진). 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
1코스닥은 어떻게 구성돼 있을까
26년 3분기 실적 발표 뒤 주가가 -17% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 23번 중 17번 다음 분기까지 이어졌습니다(코스닥).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(미국 빅테크 4곳 설비투자)도 세지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 3분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
코스닥은 1년 전보다 -16%, 1년 고점(04.27)보다 -41%입니다.
이익 커지는 중(1년 변화 +59% → +118%) · 멀티플 줄어드는 중(1년 변화 -23% → -52%) · 2026년 3분기 실적까지, 직전 분기와 비교
코스닥 시가총액 · 최근 1년
이익 쪽 요인 · 미국 빅테크 4곳 설비투자 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2코스닥을 결정짓는 핵심 요인
근거 보기
코스닥 이익(1년 변화)과 같이 움직인 숫자
코스닥 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
여러 회사가 고르게 움직입니다 · 큰 묶음 제약 13% · 반도체와반도체장비 10% · 전기제품 10%
- 에코프로비엠움직임 몫 6% · 시가총액 비중 2%
- 삼천당제약움직임 몫 5% · 시가총액 비중 1%
- 에코프로움직임 몫 5% · 시가총액 비중 2%
- 펄어비스움직임 몫 2% · 시가총액 비중 0%
- 에이비엘바이오움직임 몫 2% · 시가총액 비중 1%
미국 빅테크 4곳 설비투자와 이익의 1년 변화 상관 +0.74. 시가총액과의 상관 +0.38(주가는 이 숫자보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 코스닥 시가총액
근거 보기
두 요인의 전망
시장 컨센서스는 4곳의 2027년 설비투자를 9,345억 달러로 봄(2026년 가이던스 합 7,325억 달러), 골드만삭스는 1조 100억 달러 전망.
10월 3분기 실적 발표에서 알파벳·메타는 2027년 설비투자가 크게 늘어난다고만 말했고 금액은 내지 않음(9월 이후 숫자 전망은 못 찾음).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
5프랙탈 경로
불러오는 중…
구조 보기
전력기기는 변압기·전선을 팔아 돈을 벌고, 미국 전력망 교체로 값이 오르기를 기대합니다.
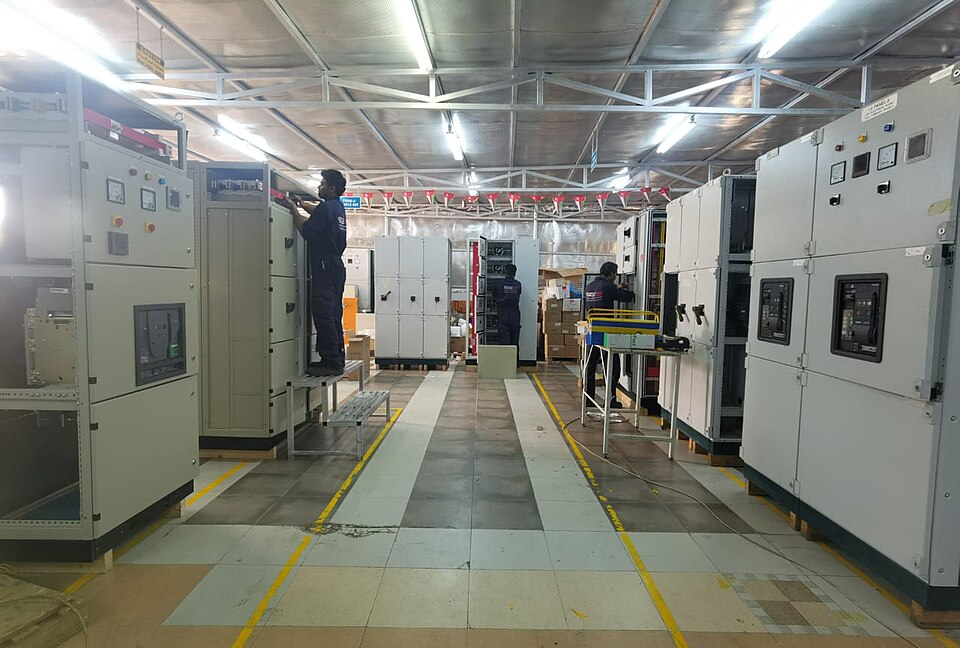
- 초고압 변압기미국 노후 전력망·데이터센터 → 변압기 단가HD현대일렉트릭 · 효성중공업 · 일진전기
- 배전·자동화데이터센터 전력 설비LS ELECTRIC
- 전선·케이블해저·초고압 케이블 수주LS · 대한전선 · 가온전선
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 초고압 변압기 — Yoshieslunchbox · CC BY-SA 4.0 · Wikimedia Commons / 배전·자동화 — Majidaltoubi · CC BY-SA 4.0 · Wikimedia Commons / 전선·케이블 — Roy Hughes · CC BY-SA 2.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
전력기기 주가는 이익을 따라가고, 그 이익은 대형 변압기 수출 단가가 정합니다.
대형 변압기 수출 단가는 힘이 빠지고 있습니다. 달러 지수는 주가를 누르고 있습니다. 지금은 달러 지수를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 8번꼴로 다음 분기까지 이어졌습니다.
1전력기기는 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -44% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 23번 중 18번 다음 분기까지 이어졌습니다(전력기기).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지는데 이익 쪽 요인(대형 변압기 수출 단가)은 약해지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(달러 지수)도 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
전력기기는 1년 전보다 -14%, 1년 고점(05.08)보다 -61%입니다.
이익 커지는 중(1년 변화 +30% → +52%) · 멀티플 줄어드는 중(1년 변화 +141% → +68%) · 2026년 2분기 실적까지, 직전 분기와 비교
전력기기 업종 지수 · 최근 1년
이익 쪽 요인 · 대형 변압기 수출 단가 1년 변화 (분기) → 약해짐
멀티플 쪽 요인 · 달러 지수 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2전력기기를 결정짓는 핵심 요인
근거 보기
전력기기 이익(1년 변화)과 같이 움직인 숫자
전력기기 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- LS ELECTRIC움직임 몫 29% · 시가총액 비중 24%
- HD현대일렉트릭움직임 몫 24% · 시가총액 비중 19%
- 효성중공업움직임 몫 22% · 시가총액 비중 21%
대형 변압기 수출 단가와 전력기기 이익 · 1년 변화
대형 변압기 수출 단가와 이익의 1년 변화 상관 +0.68. 시가총액과의 상관 +0.58(이 숫자가 주가보다 2분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 전력기기 시가총액
근거 보기
두 요인의 전망
하나금융연구소는 2027년에도 북미 전력망 확대와 초고압 변압기 부족으로 전력기기 호황이 이어진다고 전망(단가 숫자 전망은 찾지 못함).
올해 3분기 미국향 대형 변압기 수출액은 1년 전보다 65% 늘었고, 미국 신규 공장 대부분은 2027~2029년에 가동(뉴스토마토).
로이터 설문에서 외환 전문가들은 12개월 뒤 유로/달러를 1.16달러로 봐 달러가 최근 상승분 대부분을 되돌린다고 전망.
OCBC·ING는 연준의 매파 기조로 2027년 1분기까지 달러가 다소 강하다고 봄.
구조 보기
금융은 이자와 거래 수수료로 돈을 벌고, 거래대금과 주주환원을 기대합니다.
- 은행 지주금리 차이(예대마진)·배당·자사주KB금융 · 신한지주 · 하나금융지주 · 우리금융지주
- 증권증시 거래대금이 늘면 수수료가 늘어남미래에셋증권 · 키움증권 · 한국금융지주 · 삼성증권
- 보험금리·손해율삼성생명 · 삼성화재 · DB손해보험 · 한화생명
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 은행 지주 — S h y numis · CC BY 4.0 · Wikimedia Commons / 증권 — forextime.com · CC BY 2.0 · Wikimedia Commons / 보험 — Republic of Korea from Seoul, Republic · CC BY-SA 2.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
금융 주가는 이익을 따라가고, 그 이익은 증시 하루 거래대금이 정합니다.
증시 하루 거래대금은 좋아지고 있습니다. 원/달러 환율은 주가를 누르고 있습니다. 다만 이런 흐름이 다음 분기까지 이어진 것은 열 번 중 3번꼴이라, 증시 하루 거래대금도 함께 봐야 합니다.
1금융은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -15% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 12번 중 4번 다음 분기까지 이어졌습니다(금융).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(증시 하루 거래대금)도 세지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(원/달러 환율)도 누르는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
금융은 1년 전보다 +12%, 1년 고점(02.20)보다 -26%입니다.
이익 커지는 중(1년 변화 +67% → +78%) · 멀티플 줄어드는 중(1년 변화 +8% → -19%) · 2026년 2분기 실적까지, 직전 분기와 비교
금융 업종 지수 · 최근 1년
이익 쪽 요인 · 증시 하루 거래대금 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2금융을 결정짓는 핵심 요인
근거 보기
금융 이익(1년 변화)과 같이 움직인 숫자
금융 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
증시 하루 거래대금과 금융 이익 · 1년 변화
증시 하루 거래대금와 이익의 1년 변화 상관 +0.66. 시가총액과의 상관 +0.43(이 숫자가 주가보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 금융 시가총액
근거 보기
두 요인의 전망
2027년 거래대금 숫자 전망은 찾지 못함. 한국금융연구원은 2027년 상반기 증시가 반도체 사이클·외국인 수급으로 불확실하고 하반기에 안정된다고 봄.
유안타증권은 2027년 코스피 기본 목표 상단을 10,000으로 제시하고 거래대금도 늘어난다고 봄(보도 날짜 미확인).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
반도체 장비·소재는 무엇으로 이뤄져 있나
- 한미반도체14%반도체장비 85% · Conversion Kit 등 15%
- 주성엔지니어링6%전사 34% · OEM PART 16% · 전기전자부품 15%
- 원익IPS4%반도체 제조장비Display 제조장비So 10%
- 피에스케이3%반도체 제조용 장비 54%
- DB하이텍3%제품,서비스 95%
막대 = 업종 시가총액에서 차지하는 비중. 제품 비중은 각 회사 최근 사업보고서의 주요 제품 매출 비중입니다.
반도체 장비·소재 주가는 이익을 따라가고, 그 이익은 미국향 메모리 수출액이 정합니다.
미국향 메모리 수출액은 좋아지고 있습니다. 달러 지수는 주가를 누르고 있습니다. 지금은 달러 지수를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1반도체 장비·소재는 어떻게 구성돼 있을까
26년 3분기 실적 발표 뒤 주가가 -27% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 24번 중 17번 다음 분기까지 이어졌습니다(반도체 장비·소재).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(미국향 메모리 수출액)도 세지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(달러 지수)도 누르는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 3분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
반도체 장비·소재는 1년 전보다 +25%, 1년 고점(06.12)보다 -37%입니다.
이익 커지는 중(1년 변화 +60% → +138%) · 멀티플 줄어드는 중(1년 변화 +55% → -17%) · 2026년 3분기 실적까지, 직전 분기와 비교
반도체 장비·소재 업종 지수 · 최근 1년
이익 쪽 요인 · 미국향 메모리 수출액 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 달러 지수 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2반도체 장비·소재를 결정짓는 핵심 요인
근거 보기
반도체 장비·소재 이익(1년 변화)과 같이 움직인 숫자
반도체 장비·소재 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 한미반도체움직임 몫 16% · 시가총액 비중 14%
- 주성엔지니어링움직임 몫 6% · 시가총액 비중 6%
- 원익IPS움직임 몫 5% · 시가총액 비중 4%
- 피에스케이움직임 몫 4% · 시가총액 비중 3%
- DB하이텍움직임 몫 4% · 시가총액 비중 3%
미국향 메모리 수출액과 반도체 장비·소재 이익 · 1년 변화
미국향 메모리 수출액와 이익의 1년 변화 상관 +0.86. 시가총액과의 상관 +0.40(주가는 이 숫자보다 2분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 반도체 장비·소재 시가총액
근거 보기
두 요인의 전망
최근 공개 전망을 찾는 중입니다.
로이터 설문에서 외환 전문가들은 12개월 뒤 유로/달러를 1.16달러로 봐 달러가 최근 상승분 대부분을 되돌린다고 전망.
OCBC·ING는 연준의 매파 기조로 2027년 1분기까지 달러가 다소 강하다고 봄.
구조 보기
자동차는 완성차 수출로 돈을 벌고, 수출 단가와 환율을 기대합니다.
- 현대차미국 판매·고가 차(SUV·하이브리드) 비중현대차
- 기아수출 단가·원화 약세기아
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 현대차 — User: Anonyme · CC BY 2.5 · Wikimedia Commons / 기아 — Thesureshg · CC BY-SA 4.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
자동차 주가는 이익을 따라가고, 그 이익은 자동차 수출 단가가 정합니다.
자동차 수출 단가는 좋아지고 있습니다. 달러 지수는 주가를 누르고 있습니다. 지금은 달러 지수를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 8번꼴로 다음 분기까지 이어졌습니다.
1자동차는 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -41% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 20번 중 15번 다음 분기까지 이어졌습니다(자동차).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(자동차 수출 단가)도 세지고 있습니다. 멀티플은 늘어나는데 멀티플 쪽 요인(달러 지수)은 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다. 다만 26년 2분기 실적 뒤 시가총액이 -41% 움직여, 지금은 멀티플이 줄어드는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
자동차는 1년 전보다 -8%, 1년 고점(06.01)보다 -58%입니다.
이익 커지는 중(1년 변화 -30% → -28%) · 멀티플 늘어나는 중(1년 변화 +166% → +166%) · 2026년 2분기 실적까지, 직전 분기와 비교
자동차 업종 지수 · 최근 1년
이익 쪽 요인 · 자동차 수출 단가 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 달러 지수 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2자동차를 결정짓는 핵심 요인
근거 보기
자동차 이익(1년 변화)과 같이 움직인 숫자
자동차 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 현대차움직임 몫 67% · 시가총액 비중 61%
- 기아움직임 몫 32% · 시가총액 비중 38%
- KG에코솔루션움직임 몫 0% · 시가총액 비중 0%
자동차 수출 단가와 자동차 이익 · 1년 변화
자동차 수출 단가와 이익의 1년 변화 상관 +0.76. 시가총액과의 상관 +0.21(주가는 이 숫자보다 2분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 자동차 시가총액
근거 보기
두 요인의 전망
2027년 자동차 수출 단가 전망은 찾지 못함. 하나금융연구소는 신차 효과로 완성차 영업이익률이 3.1%에서 4.0%로 오른다고 봄.
한국산 자동차 미국 관세가 15%인지 25%인지 현재 상태는 이번 조사에서 확인하지 못함.
로이터 설문에서 외환 전문가들은 12개월 뒤 유로/달러를 1.16달러로 봐 달러가 최근 상승분 대부분을 되돌린다고 전망.
OCBC·ING는 연준의 매파 기조로 2027년 1분기까지 달러가 다소 강하다고 봄.
구조 보기
2차전지는 배터리 셀과 양극재를 팔고, 전기차·ESS 수요가 살아나기를 기대합니다.
- 배터리 셀미국 전기차·ESS 수주LG에너지솔루션 · 삼성SDI · SK이노베이션
- 양극재·소재양극재 수출 물량·리튬 값포스코퓨처엠 · 에코프로비엠 · 에코프로 · 엘앤에프
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 배터리 셀 — Wikimedia Commons — Sevenethics(CC0), CEphoto, Uwe Aranas(CC BY-SA 3.0), UniEnergy Technologies(CC BY-SA 4.0) (2ndchart 가설 사진) / 양극재·소재 — Wikimedia Commons (2ndchart 가설 사진). 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
2차전지 주가는 이익을 따라가고, 그 이익은 리튬이온전지 수출액이 정합니다.
리튬이온전지 수출액은 좋아지고 있습니다. 미국 2년 금리는 주가를 누르고 있습니다. 다만 이런 흐름이 다음 분기까지 이어진 것은 열 번 중 4번꼴이라, 리튬이온전지 수출액도 함께 봐야 합니다.
12차전지는 어떻게 구성돼 있을까
24년 3분기 실적 발표 뒤 주가가 -19% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 10번 중 4번 다음 분기까지 이어졌습니다(2차전지).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 줄어드는데 이익 쪽 요인(리튬이온전지 수출액)은 세지고 있습니다. 멀티플은 늘어나는데 멀티플 쪽 요인(미국 2년 금리)은 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다. 다만 24년 3분기 실적 뒤 시가총액이 -19% 움직여, 지금은 멀티플이 줄어드는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2024년 3분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
2차전지는 1년 전보다 -20%, 1년 고점(05.07)보다 -39%입니다.
이익 줄어드는 중(1년 변화 -63% → -82%) · 멀티플 늘어나는 중(1년 변화 +66% → +339%) · 2024년 3분기 실적까지, 직전 분기와 비교
2차전지 업종 지수 · 최근 1년
이익 쪽 요인 · 리튬이온전지 수출액 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 미국 2년 금리 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
22차전지를 결정짓는 핵심 요인
근거 보기
2차전지 이익(1년 변화)과 같이 움직인 숫자
2차전지 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- LG에너지솔루션움직임 몫 39% · 시가총액 비중 48%
- 삼성SDI움직임 몫 17% · 시가총액 비중 24%
- 에코프로비엠움직임 몫 14% · 시가총액 비중 6%
- 에코프로움직임 몫 10% · 시가총액 비중 6%
- 포스코퓨처엠움직임 몫 9% · 시가총액 비중 9%
리튬이온전지 수출액과 2차전지 이익 · 1년 변화
리튬이온전지 수출액와 이익의 1년 변화 상관 +0.92. 시가총액과의 상관 +0.59(주가는 이 숫자보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 2차전지 시가총액
근거 보기
두 요인의 전망
2027년 전지 수출액 전망은 찾지 못함. 증권가는 미국 ESS 수요는 빠르게 늘지만 전기차 수요 회복은 약하고, 실적 회복은 2027년 하반기로 봄.
LG에너지솔루션은 2027년 말까지 북미 ESS 생산능력 70GWh 이상, 삼성SDI는 30GWh 이상 확보 계획(현지 생산이라 국내 수출과는 별개).
10월 중순 2년 금리는 약 4.80%이고, 뉴욕 연준 윌리엄스 총재는 올해 한 번 더 인상 후 2027년에는 추가 인상이 필요 없다고 말함(2년 금리 숫자 전망은 찾지 못함).
라보뱅크는 12월 인상 후 2027년 내내 동결을 전망(2026-10-01).
구조 보기
바이오는 약을 만들어 수출하고, 바이오의약품 수출이 늘기를 기대합니다.
- 위탁생산(CDMO)글로벌 제약사 생산 수주삼성바이오로직스
- 바이오시밀러미국·유럽 판매셀트리온
- 신약·기술 수출기술 수출 계약·임상SK바이오팜 · 알테오젠 · 유한양행 · 한미약품
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 위탁생산(CDMO) — RickLawless (talk) (Uploads) · CC BY 3.0 · Wikimedia Commons / 바이오시밀러 — MallardTV · CC0 · Wikimedia Commons / 신약·기술 수출 — Aeroprints.com · CC BY-SA 3.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
바이오 주가는 이익을 따라가고, 그 이익은 바이오의약품 수출액이 정합니다.
변동성 지수(VIX)는 주가를 누르고 있습니다. 바이오의약품 수출액은 이익을 끌어내리고 있습니다. 다만 이런 흐름이 다음 분기까지 이어진 것은 열 번 중 5번꼴이라, 변동성 지수(VIX)도 함께 봐야 합니다.
1바이오는 어떻게 구성돼 있을까
지난 분기에 주가를 더 크게 움직인 쪽은 회사 이익입니다. 과거에 이런 흐름은 13번 중 7번 다음 분기까지 이어졌습니다(바이오).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 줄어드는데 이익 쪽 요인(바이오의약품 수출액)은 세지고 있습니다. 멀티플은 늘어나는데 멀티플 쪽 요인(변동성 지수(VIX))은 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 3분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
바이오는 1년 전보다 -25%, 1년 고점(02.27)보다 -37%입니다.
이익 줄어드는 중(1년 변화 +53% → +10%) · 멀티플 늘어나는 중(1년 변화 -34% → -24%) · 2026년 3분기 실적까지, 직전 분기와 비교
바이오 업종 지수 · 최근 1년
이익 쪽 요인 · 바이오의약품 수출액 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 변동성 지수(VIX) 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2바이오를 결정짓는 핵심 요인
근거 보기
바이오 이익(1년 변화)과 같이 움직인 숫자
바이오 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 삼성바이오로직스움직임 몫 20% · 시가총액 비중 29%
- 셀트리온움직임 몫 15% · 시가총액 비중 18%
- 삼천당제약움직임 몫 5% · 시가총액 비중 2%
- 에이비엘바이오움직임 몫 3% · 시가총액 비중 1%
- SK바이오팜움직임 몫 3% · 시가총액 비중 3%
바이오의약품 수출액과 바이오 이익 · 1년 변화
바이오의약품 수출액와 이익의 1년 변화 상관 +0.84. 시가총액과의 상관 +0.84(주가는 이 숫자보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 바이오 시가총액
근거 보기
두 요인의 전망
하나금융연구소는 바이오시밀러·위탁개발생산 수주 증가로 2027년 바이오 호황이 이어진다고 전망(수출액 숫자는 없음).
올해 1~9월 의약품 수출은 74.3억 달러로 미국향은 24% 줄고 유럽향이 늘었음(데일리팜).
2027년 VIX 숫자 전망은 찾지 못함. BofA는 고물가로 연준이 변동성의 원인이 돼 VIX가 높게 유지된다고 봄.
VIX 선물 곡선은 2027년 만기로 갈수록 높아지는 모양이라는 보도가 있음(날짜 미확인).
구조 보기
건설은 집과 공장을 짓고, 분양과 해외 플랜트 수주를 기대합니다.
- 주택·건축분양 경기·원가율현대건설 · 대우건설 · GS건설 · DL이앤씨
- 플랜트중동·미국 플랜트 수주삼성E&A
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 주택·건축 — 建園春秋 · CC BY-SA 4.0 · Wikimedia Commons / 플랜트 — Gar Lunney · Public domain · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
건설은 회사마다 이익을 정하는 것이 달라 하나의 숫자로 묶이지 않았습니다.
구리 값은 좋아지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1건설은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -7% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 23번 중 15번 다음 분기까지 이어졌습니다(건설).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 줄어드는데 이익 쪽 요인(구리 값)은 세지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
건설은 1년 전보다 +51%, 1년 고점(05.07)보다 -36%입니다.
이익 줄어드는 중(1년 변화 +147% → +110%) · 멀티플 줄어드는 중(1년 변화 -11% → -27%) · 2026년 2분기 실적까지, 직전 분기와 비교
건설 업종 지수 · 최근 1년
이익 쪽 요인 · 구리 값 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2건설을 결정짓는 핵심 요인
근거 보기
건설 이익(1년 변화)과 같이 움직인 숫자
건설 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 현대건설움직임 몫 36% · 시가총액 비중 27%
- 대우건설움직임 몫 17% · 시가총액 비중 15%
- 삼성E&A움직임 몫 12% · 시가총액 비중 19%
- GS건설움직임 몫 7% · 시가총액 비중 6%
- DL이앤씨움직임 몫 5% · 시가총액 비중 6%
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 건설 시가총액
근거 보기
두 요인의 전망
골드만삭스는 2027년 구리 평균값을 톤당 15,400달러로 올려 잡음(2026년 말 전망 14,700달러).
국제구리연구그룹(ICSG)은 2027년 정련 구리 공급 과잉을 36.8만 톤으로 본다는 보도가 있으나 발표 날짜는 확인하지 못함.
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
조선은 LNG선·컨테이너선을 짓고, 높은 값에 받은 수주가 이익으로 바뀌기를 기대합니다.
- 상선(LNG선 등)고가 수주 물량이 매출로 → 이익률HD현대중공업 · 한화오션 · 삼성중공업 · HD한국조선해양
- 지주·엔진엔진·사후관리 매출HD현대 · HD현대마린솔루션 · 한화엔진
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 상선(LNG선 등) — Wikimedia Commons — Gordon Leggett(CC BY-SA 4.0), Staff Sgt. Matthew Foster(Public domain) (2ndchart 가설 사진) / 지주·엔진 — Wikimedia Commons (2ndchart 가설 사진). 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
미국 2년 금리가 오르면 조선 주가가 눌립니다.
유가 (WTI)는 좋아지고 있습니다. 미국 2년 금리는 주가를 누르고 있습니다. 지금은 미국 2년 금리를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1조선은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -43% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 312번 중 206번 다음 분기까지 이어졌습니다(16곳 합친).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(유가 (WTI))도 세지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(미국 2년 금리)도 누르는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
조선은 1년 전보다 -44%, 1년 고점(04.29)보다 -57%입니다.
이익 커지는 중(1년 변화 +113% → +126%) · 멀티플 줄어드는 중(1년 변화 -10% → -42%) · 2026년 2분기 실적까지, 직전 분기와 비교
조선 업종 지수 · 최근 1년
이익 쪽 요인 · 유가 (WTI) 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 미국 2년 금리 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2조선을 결정짓는 핵심 요인
근거 보기
조선 이익(1년 변화)과 같이 움직인 숫자
조선 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- HD현대중공업움직임 몫 36% · 시가총액 비중 31%
- HD한국조선해양움직임 몫 18% · 시가총액 비중 15%
- 한화오션움직임 몫 18% · 시가총액 비중 16%
- 삼성중공업움직임 몫 10% · 시가총액 비중 12%
- HD현대움직임 몫 6% · 시가총액 비중 11%
미국 2년 금리와 멀티플의 1년 변화 상관 -0.67. 시가총액과의 상관 -0.14(같은 분기에 같이 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 조선 시가총액
근거 보기
두 요인의 전망
미국 에너지정보청은 2027년 WTI 평균을 배럴당 81달러로 전망하고, 브렌트는 지금 약 100달러에서 2027년 4분기 77달러로 내려간다고 봄.
중동 생산이 2027년 중반까지 정상으로 돌아온다는 가정이며, 호르무즈 해협 차질이 이어지면 높게 유지될 수 있다고 함.
10월 중순 2년 금리는 약 4.80%이고, 뉴욕 연준 윌리엄스 총재는 올해 한 번 더 인상 후 2027년에는 추가 인상이 필요 없다고 말함(2년 금리 숫자 전망은 찾지 못함).
라보뱅크는 12월 인상 후 2027년 내내 동결을 전망(2026-10-01).
구조 보기
자동차부품은 완성차에 들어가는 부품을 팔고, 자동차 수출 물량이 늘기를 기대합니다.
- 모듈·핵심 부품완성차 생산·수출 물량현대모비스 · HL만도 · 현대위아
- 타이어원재료(고무·유가)와 교체 수요한국타이어앤테크놀로지 · 금호타이어 · 넥센타이어
- 공조·전장전기차 부품 비중한온시스템 · LG이노텍
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 모듈·핵심 부품 — Joe Clark · Public domain · Wikimedia Commons / 타이어 — Главархив Москвы · CC BY 4.0 · Wikimedia Commons / 공조·전장 — CZmarlin — Christopher Ziemnowicz, a ph · Public domain · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
자동차부품 주가는 이익을 따라가고, 그 이익은 자동차 수출 물량이 정합니다.
자동차 수출 물량은 힘이 빠지고 있습니다. 달러 지수는 주가를 누르고 있습니다. 지금은 달러 지수를 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1자동차부품은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -20% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 17번 중 12번 다음 분기까지 이어졌습니다(자동차부품).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지는데 이익 쪽 요인(자동차 수출 물량)은 약해지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(달러 지수)도 누르는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
자동차부품은 1년 전보다 +7%, 1년 고점(05.29)보다 -42%입니다.
이익 커지는 중(1년 변화 +6% → +9%) · 멀티플 줄어드는 중(1년 변화 +32% → +29%) · 2026년 2분기 실적까지, 직전 분기와 비교
자동차부품 업종 지수 · 최근 1년
이익 쪽 요인 · 자동차 수출 물량 1년 변화 (분기) → 약해짐
멀티플 쪽 요인 · 달러 지수 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2자동차부품을 결정짓는 핵심 요인
근거 보기
자동차부품 이익(1년 변화)과 같이 움직인 숫자
자동차부품 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 현대모비스움직임 몫 48% · 시가총액 비중 44%
- 한국타이어앤테크놀로지움직임 몫 10% · 시가총액 비중 10%
- 한온시스템움직임 몫 7% · 시가총액 비중 5%
자동차 수출 물량과 자동차부품 이익 · 1년 변화
자동차 수출 물량와 이익의 1년 변화 상관 +0.90. 시가총액과의 상관 +0.26(주가는 이 숫자보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 자동차부품 시가총액
근거 보기
두 요인의 전망
하나금융연구소는 해외 생산 확대로 2027년 국내 자동차 생산이 404만 대에서 402만 대로 조금 준다고 전망(수출 대수 전망은 없음).
산업연구원·자동차산업협회의 2027년 수출 전망은 아직 찾지 못함.
로이터 설문에서 외환 전문가들은 12개월 뒤 유로/달러를 1.16달러로 봐 달러가 최근 상승분 대부분을 되돌린다고 전망.
OCBC·ING는 연준의 매파 기조로 2027년 1분기까지 달러가 다소 강하다고 봄.
구조 보기
철강은 철판을 팔고, 철강 값(열연 단가)이 오르기를 기대합니다.
- 고로·판재열연·냉연 단가, 중국 감산POSCO홀딩스 · 현대제철
- 특수강·강관에너지용 강관 수요세아베스틸지주 · 세아제강지주 · 고려제강
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 고로·판재 — Wikimedia Commons · Public domain · Wikimedia Commons / 특수강·강관 — Stupich, Martin, creator · Public domain · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
철강 주가는 이익을 따라가고, 그 이익은 미국향 열연강판 수출 단가가 정합니다.
미국향 열연강판 수출 단가는 좋아지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1철강은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -10% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 18번 중 12번 다음 분기까지 이어졌습니다(철강).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(미국향 열연강판 수출 단가)도 세지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
철강은 1년 전보다 -11%, 1년 고점(05.07)보다 -45%입니다.
이익 커지는 중(1년 변화 -12% → +7%) · 멀티플 줄어드는 중(1년 변화 +35% → -0%) · 2026년 2분기 실적까지, 직전 분기와 비교
철강 업종 지수 · 최근 1년
이익 쪽 요인 · 미국향 열연강판 수출 단가 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2철강을 결정짓는 핵심 요인
근거 보기
철강 이익(1년 변화)과 같이 움직인 숫자
철강 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- POSCO홀딩스움직임 몫 74% · 시가총액 비중 64%
- 현대제철움직임 몫 11% · 시가총액 비중 11%
- 세아베스틸지주움직임 몫 2% · 시가총액 비중 4%
미국향 열연강판 수출 단가와 철강 이익 · 1년 변화
미국향 열연강판 수출 단가와 이익의 1년 변화 상관 +0.91. 시가총액과의 상관 +0.48(주가는 이 숫자보다 2분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 철강 시가총액
근거 보기
두 요인의 전망
CME 선물은 미국 열연강판 2027년 평균을 톤(short ton)당 1,207달러로 매김(2026년 4분기 선물 1,295달러, 2027년 4분기 1,132달러).
아거스 설문에서 구매자 85% 이상이 2027년 1월 가격을 1,200달러 이상으로 봄(조사 당시 현물 1,261.75달러).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
방산은 무기를 만들어 수출하고, 유럽·중동 수출 계약을 기대합니다.
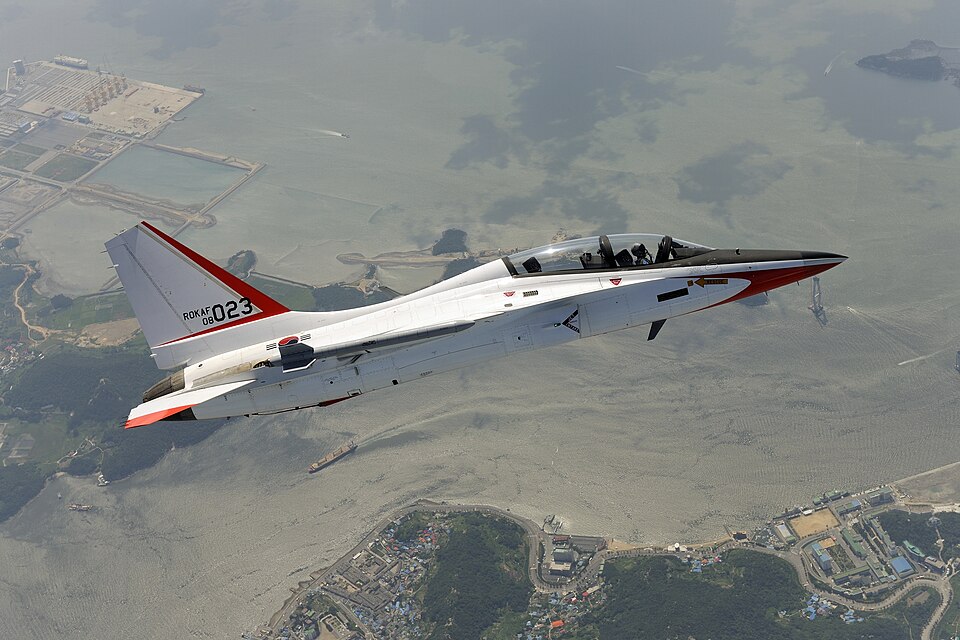
- 지상무기(K9·K2)폴란드 등 유럽 수출 인도한화에어로스페이스 · 현대로템
- 미사일·레이더중동 방공 수출LIG디펜스앤에어로스페이스 · 한화시스템
- 항공기경공격기·헬기 수출한국항공우주
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 지상무기(K9·K2) — Wikimedia Commons — Gordon Leggett(CC BY-SA 4.0), Staff Sgt. Matthew Foster(Public domain) (2ndchart 가설 사진) / 미사일·레이더 — Wikimedia Commons — Opto-p(Public domain), FBH/P.Immerz(CC BY-SA 4.0), dooyeol Choi(CC BY 3.0), Mnalis(CC BY-SA 4.0), Mister rf(CC BY-SA 4.0) (2ndchart 가설 사진) / 항공기 — Korea Aerospace Industries · CC BY 2.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
방산 주가는 이익을 따라가고, 그 이익은 항공기 수출 단가가 정합니다.
항공기 수출 단가는 힘이 빠지고 있습니다. 변동성 지수(VIX)는 주가를 누르고 있습니다. 다만 이런 흐름이 다음 분기까지 이어진 것은 열 번 중 4번꼴이라, 항공기 수출 단가도 함께 봐야 합니다.
1방산은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -38% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 16번 중 7번 다음 분기까지 이어졌습니다(방산).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 줄어들고 이익 쪽 요인(항공기 수출 단가)도 약해지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(변동성 지수(VIX))도 누르는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
방산은 1년 전보다 -32%, 1년 고점(05.04)보다 -59%입니다.
이익 줄어드는 중(1년 변화 +35% → +27%) · 멀티플 줄어드는 중(1년 변화 +72% → -4%) · 2026년 2분기 실적까지, 직전 분기와 비교
방산 업종 지수 · 최근 1년
이익 쪽 요인 · 항공기 수출 단가 1년 변화 (분기) → 약해짐
멀티플 쪽 요인 · 변동성 지수(VIX) 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2방산을 결정짓는 핵심 요인
근거 보기
방산 이익(1년 변화)과 같이 움직인 숫자
방산 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 한화에어로스페이스움직임 몫 44% · 시가총액 비중 45%
- 한화시스템움직임 몫 18% · 시가총액 비중 12%
- 현대로템움직임 몫 12% · 시가총액 비중 11%
- 한국항공우주움직임 몫 8% · 시가총액 비중 11%
- LIG디펜스앤에어로스페이스움직임 몫 7% · 시가총액 비중 13%
항공기 수출 단가와 방산 이익 · 1년 변화
항공기 수출 단가와 이익의 1년 변화 상관 +0.57. 시가총액과의 상관 +0.23(이 숫자가 주가보다 2분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 방산 시가총액
근거 보기
두 요인의 전망
증권가는 FA-50 수출 인도가 늘어 한국항공우주 2027년 매출이 6조 원을 넘고 인도 대수가 60대 이상이 될 수 있다고 봄(단가 전망은 없음).
9월 이후 발표된 전망은 찾지 못함. 폴란드 FA-50PL은 레이더 납기 문제로 일정이 바뀔 수 있음.
2027년 VIX 숫자 전망은 찾지 못함. BofA는 고물가로 연준이 변동성의 원인이 돼 VIX가 높게 유지된다고 봄.
VIX 선물 곡선은 2027년 만기로 갈수록 높아지는 모양이라는 보도가 있음(날짜 미확인).
구조 보기
화장품은 K뷰티 제품을 팔고, 미국·유럽 수출이 늘기를 기대합니다.
- 브랜드미국 아마존·오프라인 판매에이피알 · 아모레퍼시픽 · LG생활건강 · 아모레퍼시픽홀딩스
- 제조(ODM)브랜드사 주문 물량코스맥스 · 한국콜마 · 코스메카코리아
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 브랜드 — Wikimedia Commons — Rodan61(CC BY-SA 4.0), Shixart1985(CC BY 2.0), geehairimages(CC BY 2.0) · 이 회사 제품이 아니라 쓰임새를 보여 주는 사진 · 한국 공장 기초 72% · 색조 28%는 상반기 생산 수량 기준 (2ndchart 가설 사진) / 제조(ODM) — Wikimedia Commons — Rodan61(CC BY-SA 4.0), Shixart1985(CC BY 2.0), geehairimages(CC BY 2.0) · 이 회사 제품이 아니라 쓰임새를 보여 주는 사진 · 한국 공장 기초 72% · 색조 28%는 상반기 생산 수량 기준 (2ndchart 가설 사진). 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
화장품 주가는 이익을 따라가고, 그 이익은 화장품 수출 물량이 정합니다.
화장품 수출 물량은 좋아지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1화장품은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -10% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 22번 중 16번 다음 분기까지 이어졌습니다(화장품).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(화장품 수출 물량)도 세지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
화장품은 1년 전보다 -1%, 1년 고점(08.28)보다 -31%입니다.
이익 커지는 중(1년 변화 +10% → +20%) · 멀티플 줄어드는 중(1년 변화 +32% → -16%) · 2026년 2분기 실적까지, 직전 분기와 비교
화장품 업종 지수 · 최근 1년
이익 쪽 요인 · 화장품 수출 물량 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2화장품을 결정짓는 핵심 요인
근거 보기
화장품 이익(1년 변화)과 같이 움직인 숫자
화장품 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 아모레퍼시픽움직임 몫 29% · 시가총액 비중 18%
- LG생활건강움직임 몫 28% · 시가총액 비중 9%
- 아모레퍼시픽홀딩스움직임 몫 11% · 시가총액 비중 4%
- 에이피알움직임 몫 7% · 시가총액 비중 31%
- 코스맥스움직임 몫 5% · 시가총액 비중 7%
화장품 수출 물량과 화장품 이익 · 1년 변화
화장품 수출 물량와 이익의 1년 변화 상관 +0.82. 시가총액과의 상관 +0.80(주가는 이 숫자보다 1분기 먼저 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 화장품 시가총액
근거 보기
두 요인의 전망
IBK투자증권은 2027년 화장품 수출액을 약 143억 달러, 1년 전보다 15% 증가로 전망(강세 155억, 약세 130억 달러).
유진투자증권은 올해 높은 증가율의 기저효과와 원화 강세로 2027년 증가세가 둔화된다고 봄(물량 기준 전망은 없음).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
인터넷·게임은 광고·커머스·게임으로 돈을 벌고, 금리가 내리면 멀티플이 오릅니다.
- 포털·커머스광고·커머스 매출NAVER
- 메신저·플랫폼광고·핀테크카카오
- 게임신작 흥행·해외 매출크래프톤 · 넷마블 · 펄어비스
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 포털·커머스 — Wikimedia Commons — Pokiiri(CC BY-SA 4.0), PiDatacenters(CC BY-SA 4.0), Richard Tanzer/VeroPay(CC BY-SA 3.0), HLundgaard(CC BY-SA 3.0), Carl Lender(CC BY 2.0), Seoung13(CC BY-SA 4.0), Marcus Richert(CC BY 2.0), Santeri Viinamäki(CC BY-SA 4.0) (2ndchart 가설 사진) / 메신저·플랫폼 — Wikimedia Commons — Pokiiri(CC BY-SA 4.0), PiDatacenters(CC BY-SA 4.0), Richard Tanzer/VeroPay(CC BY-SA 3.0), HLundgaard(CC BY-SA 3.0), Carl Lender(CC BY 2.0), Seoung13(CC BY-SA 4.0), Marcus Richert(CC BY 2.0), Santeri Viinamäki(CC BY-SA 4.0) (2ndchart 가설 사진) / 게임 — VaKarM · CC BY 3.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
원/달러 환율이 오르면 인터넷·게임 주가가 눌립니다.
구글·메타 매출 합은 좋아지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1인터넷·게임은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -14% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 23번 중 17번 다음 분기까지 이어졌습니다(인터넷·게임).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(구글·메타 매출 합)도 세지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
인터넷·게임은 1년 전보다 -37%, 1년 고점(01.29)보다 -41%입니다.
이익 커지는 중(1년 변화 +20% → +29%) · 멀티플 줄어드는 중(1년 변화 -15% → -47%) · 2026년 2분기 실적까지, 직전 분기와 비교
인터넷·게임 업종 지수 · 최근 1년
이익 쪽 요인 · 구글·메타 매출 합 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2인터넷·게임을 결정짓는 핵심 요인
근거 보기
인터넷·게임 이익(1년 변화)과 같이 움직인 숫자
인터넷·게임 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 카카오움직임 몫 38% · 시가총액 비중 20%
- NAVER움직임 몫 31% · 시가총액 비중 40%
- 넷마블움직임 몫 5% · 시가총액 비중 4%
- NC움직임 몫 5% · 시가총액 비중 6%
- 크래프톤움직임 몫 5% · 시가총액 비중 12%
원/달러 환율와 멀티플의 1년 변화 상관 -0.59. 시가총액과의 상관 -0.72(같은 분기에 같이 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 인터넷·게임 시가총액
근거 보기
두 요인의 전망
2027년 매출 컨센서스는 찾지 못함. 알파벳의 2027년 주당순이익 컨센서스는 14.91달러로 90일 전 14.46달러보다 올랐고, 메타는 33.94달러로 내려감.
바클레이즈는 왓츠앱·스레드 광고가 메타에 2027년 최대 190억 달러 매출을 더할 수 있다고 봄(날짜 미확인).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
엔터는 음반·공연·굿즈로 돈을 벌고, 해외 투어와 중국 공연 재개를 기대합니다.
- 기획사월드투어·음반하이브 · JYP Ent. · 에스엠 · 와이지엔터테인먼트
- 미디어·콘텐츠드라마·OTT 판매CJ ENM · 스튜디오드래곤
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 기획사 — PinkBeachPlanet · CC BY-SA 4.0 · Wikimedia Commons / 미디어·콘텐츠 — vancouverfilmschool · CC BY 2.0 · Wikimedia Commons. 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
원/달러 환율이 오르면 엔터 주가가 눌립니다.
음반 수출액은 힘이 빠지고 있습니다. 원/달러 환율은 주가에 도움이 되는 쪽인데도, 주가는 이익보다 더 많이 내렸습니다. 지금은 원/달러 환율을 먼저 보는 편이 좋습니다. 과거에 이런 흐름은 열 번 중 7번꼴로 다음 분기까지 이어졌습니다.
1엔터는 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 -9% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 21번 중 15번 다음 분기까지 이어졌습니다(엔터).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지는데 이익 쪽 요인(음반 수출액)은 약해지고 있습니다. 멀티플은 줄어드는데 멀티플 쪽 요인(원/달러 환율)은 받쳐 주는 쪽입니다. 요인이 먼저 움직이는 경우가 많아 따로 지켜봅니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
엔터는 1년 전보다 -45%, 1년 고점(02.19)보다 -52%입니다.
이익 커지는 중(1년 변화 +26% → +27%) · 멀티플 줄어드는 중(1년 변화 -16% → -56%) · 2026년 2분기 실적까지, 직전 분기와 비교
엔터 업종 지수 · 최근 1년
이익 쪽 요인 · 음반 수출액 1년 변화 (분기) → 약해짐
멀티플 쪽 요인 · 원/달러 환율 1년 변화 (분기) → 우호
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2엔터를 결정짓는 핵심 요인
근거 보기
엔터 이익(1년 변화)과 같이 움직인 숫자
엔터 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- 하이브움직임 몫 48% · 시가총액 비중 42%
- CJ ENM움직임 몫 10% · 시가총액 비중 5%
- JYP Ent.움직임 몫 7% · 시가총액 비중 8%
원/달러 환율와 멀티플의 1년 변화 상관 -0.43. 시가총액과의 상관 -0.61(같은 분기에 같이 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 엔터 시가총액
근거 보기
두 요인의 전망
2027년 음반 수출 전망은 찾지 못함. 올해 상반기 음반 수출은 2억 5,748만 달러로 1년 전보다 125% 늘어 역대 최고.
BTS·블랙핑크 복귀 효과가 커서 2027년에는 기저 부담이 생길 수 있음(추정).
한국경제연구원은 원/달러 평균을 2027년 1분기 1,340~1,380원, 2분기 1,335~1,375원으로 전망(9월 초 1,370원).
일시적 달러 공급이 끝나는 2027년 1분기가 전망 기간 중 가장 높을 것으로 봄.
구조 보기
해운은 배로 짐을 실어 나르고, 운임(SCFI)이 오르기를 기대합니다.
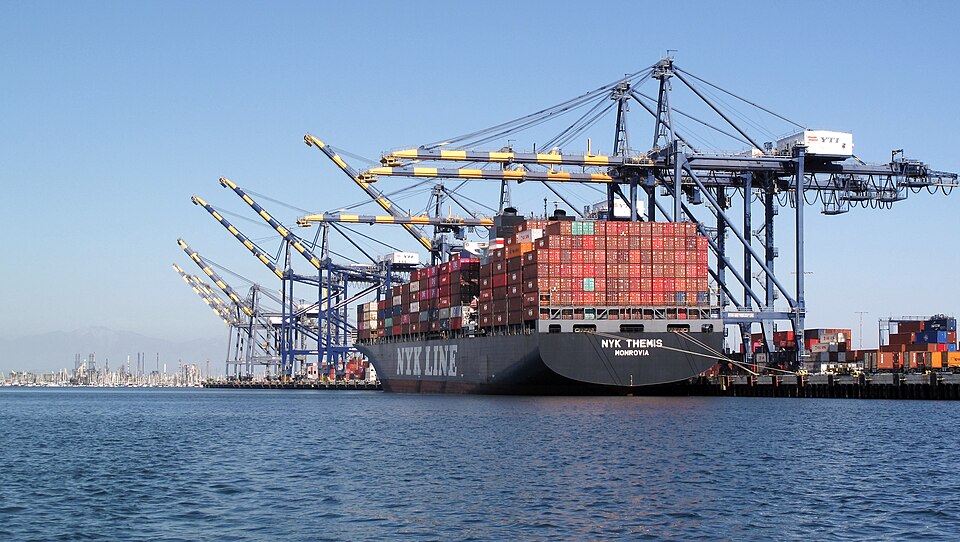
- 컨테이너컨테이너 운임·홍해 우회HMM
- 벌크·LNG철광석·곡물 운임팬오션 · 대한해운
칸 너비 = 대표 회사 시가총액 합의 비중. 사진: 컨테이너 — Downtowngal · CC BY-SA 4.0 · Wikimedia Commons / 벌크·LNG — Wikimedia Commons — Marek Ślusarczyk(CC BY 3.0), Fernweh(CC BY-SA 2.0), Rob Candlish(CC BY-SA 2.0) (2ndchart 가설 사진). 사진은 쓰임새를 보여 주는 예시로, 그 회사 제품이 아닐 수 있습니다.
변동성 지수(VIX)가 오르면 해운 주가가 눌립니다.
건화물 운임 선물(BDRY)은 좋아지고 있습니다. 변동성 지수(VIX)는 주가에 부담이 되는 쪽인데도, 주가는 이익보다 더 많이 올랐습니다. 다만 이런 흐름이 다음 분기까지 이어진 것은 열 번 중 5번꼴이라, 건화물 운임 선물(BDRY)도 함께 봐야 합니다.
1해운은 어떻게 구성돼 있을까
26년 2분기 실적 발표 뒤 주가가 +13% 움직였습니다. 새 이익 숫자가 나오지 않은 동안이라, 이익이 아니라 주가에 매긴 값이 바뀐 것입니다. 과거에 이런 흐름은 13번 중 7번 다음 분기까지 이어졌습니다(해운).
근거 보기
구간별로 본 시가총액 · 이익과 멀티플 중 무엇이 끌었나
실적까지의 판정
이익은 커지고 이익 쪽 요인(건화물 운임 선물(BDRY))도 세지고 있습니다. 멀티플은 줄어들고 멀티플 쪽 요인(변동성 지수(VIX))도 누르는 쪽입니다. 다만 26년 2분기 실적 뒤 시가총액이 +13% 움직여, 지금은 멀티플이 늘어나는 쪽입니다.
이익·멀티플과 그 요인 (최근 8개 분기)
2026년 2분기 실적까지 · 선 끝 색 = 직전 분기보다 좋아졌나(초록) 나빠졌나(빨강), 최근 8개 분기
해운은 1년 전보다 +9%, 1년 고점(03.03)보다 -15%입니다.
이익 커지는 중(1년 변화 -58% → -48%) · 멀티플 줄어드는 중(1년 변화 +172% → +55%) · 2026년 2분기 실적까지, 직전 분기와 비교
해운 업종 지수 · 최근 1년
이익 쪽 요인 · 건화물 운임 선물(BDRY) 1년 변화 (분기) → 세짐
멀티플 쪽 요인 · 변동성 지수(VIX) 1년 변화 (분기) → 압박
맨 오른쪽 막대가 지금, 그 왼쪽이 직전 분기입니다. 위 판정(커지는 중·줄어드는 중)은 실제 이익·멀티플의 1년 변화이고, 이 막대는 그 요인입니다. 요인은 직전보다 커지면 '세짐', 멀티플을 올리는 방향이면 '우호'입니다.
2해운을 결정짓는 핵심 요인
근거 보기
해운 이익(1년 변화)과 같이 움직인 숫자
해운 멀티플(1년 변화)과 같이 움직인 숫자
1년 변화끼리 견줬습니다. 빨간 점선 = 기준선. 노란 막대 = 이익 쪽·멀티플 쪽 핵심 요인으로 고른 것. 고른 것이 없으면 그 쪽은 “아직 찾지 못함”입니다.
3이유
근거 보기
누가 움직였나 (시가총액 변화에서 차지한 몫)
- HMM움직임 몫 82% · 시가총액 비중 80%
- 팬오션움직임 몫 12% · 시가총액 비중 13%
- 대한해운움직임 몫 4% · 시가총액 비중 3%
변동성 지수(VIX)와 멀티플의 1년 변화 상관 -0.56. 시가총액과의 상관 -0.37(같은 분기에 같이 움직였습니다).
분기마다 시가총액은 이익과 멀티플 중 어디서 움직였나
4앞으로
두 요인이 1년 뒤 이렇게 되면 → 해운 시가총액
근거 보기
두 요인의 전망
BIMCO는 2027년 건화물 선복이 3~4% 늘고 물동량은 0.5~2.5%만 늘어 수급이 높은 수준에서 점차 약해진다고 전망(운임 숫자 전망은 없음).
호르무즈 해협이 다시 열리면 수요·공급 증가율이 각각 1%p 높아진다고 봄.
2027년 VIX 숫자 전망은 찾지 못함. BofA는 고물가로 연준이 변동성의 원인이 돼 VIX가 높게 유지된다고 봄.
VIX 선물 곡선은 2027년 만기로 갈수록 높아지는 모양이라는 보도가 있음(날짜 미확인).
다가오는 판정60일 안
판정선은 값이 나오기 전에 정해 둔 선이며, 과거 자료로 맞혀 본 검증(백테스트)은 아직 하지 않았습니다. 판정 문장은 11.14 조사 기준이고 시가총액·거래대금은 매일 갱신됩니다.
관측과 기록이며 매수·매도 권유가 아닙니다. 2ndchart는 금융투자업자가 아닌 유사투자자문업자로, 개별 투자 상담과 자금 운용을 하지 않습니다. 투자 판단과 손실은 투자자 본인에게 귀속됩니다.